

Tout sur les diapositives de présentation PowerPoint sur la banque commerciale Fin CD V




Try Before you Buy Download Free Sample Product
 Impress Your
Audience
 100%
Editable
 Save Hours
of Time


Nos diapositives de présentation PowerPoint Tout sur la banque commerciale sont conçues de manière thématique pour offrir un arrière-plan attrayant à n'importe quel sujet. Utilisez-les pour avoir l'air d'un professionnel de la présentation.
People who downloaded this PowerPoint presentation also viewed the following :
Contenu de cette présentation Powerpoint
Diapositive 1 : Cette diapositive présente le titre Tout sur la banque commerciale. Indiquez le nom de votre entreprise
Diapositive 2 : Cette diapositive présente l'ordre du jour pour tout sur la banque commerciale.
Diapositive 3 : Cette diapositive expose la table des matières.
Diapositive 4 : Cette diapositive montre la table des matières de la présentation.
Diapositive 5 : Cette diapositive montre les détails sur les banques commerciales qui peuvent être utilisés pour comprendre la signification des banques commerciales.
Diapositive 6 : Cette diapositive montre la feuille de route qui contient des informations détaillées sur l'histoire et l'évolution de la banque commerciale au fil du temps.
Diapositive 7 : Cette diapositive montre un graphique qui représente la taille actuelle et prévue du marché mondial de la banque commerciale.
Diapositive 8 : Cette diapositive montre des informations détaillées qui peuvent être utilisées pour comprendre l'importance des banques commerciales dans l'économie d'un pays.
Diapositive 9 : Cette diapositive montre la table des matières de la présentation.
Diapositive 10 : Cette diapositive montre des informations sur les différents produits et services offerts par le secteur de la banque commerciale sur le marché à leurs clients.
Diapositive 11 : Cette diapositive montre un diagramme qui peut être utilisé pour différencier les fonctions primaires, secondaires et autres des banques commerciales.
Diapositive 12 : Cette diapositive montre la table des matières de la présentation.
Diapositive 13 : Cette diapositive montre des informations concernant les principales fonctions primaires des banques commerciales.
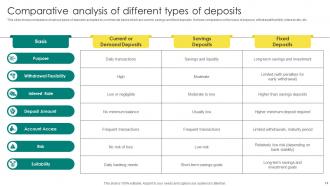
Diapositive 14 : Cette diapositive montre une comparaison des différents types de dépôts acceptés par les banques commerciales, qui sont les dépôts courants, d'épargne et à terme.
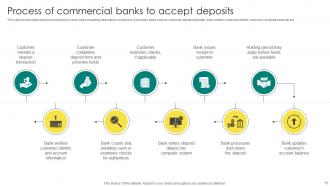
Diapositive 15 : Cette diapositive montre les étapes suivies par les banques lors de l'acceptation des dépôts des clients.
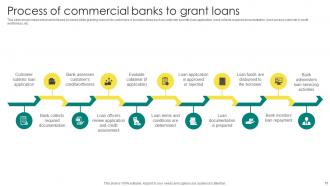
Diapositive 16 : Cette diapositive montre les étapes suivies par les banques lors de l'octroi de prêts à leurs clients.
Diapositive 17 : Cette diapositive montre la table des matières de la présentation.
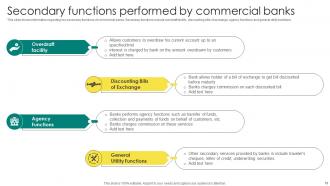
Diapositive 18 : Cette diapositive montre des informations concernant les principales fonctions secondaires des banques commerciales.
Diapositive 19 : Cette diapositive montre la table des matières de la présentation.
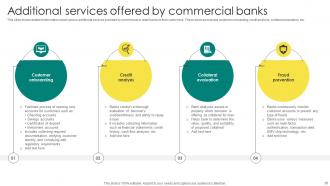
Diapositive 20 : Cette diapositive montre des informations détaillées sur les différents services supplémentaires fournis par les banques commerciales ou de détail à leurs clients.
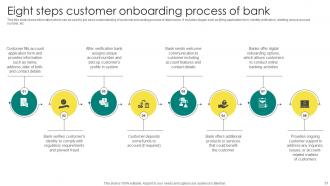
Diapositive 21 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre le processus d'intégration des clients des banques de détail.
Diapositive 22 : Cette diapositive montre des informations concernant les principales fonctions de gestion d'actifs des banques commerciales.
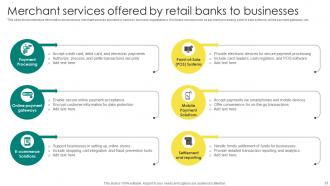
Diapositive 23 : Cette diapositive montre des informations détaillées sur les différents services marchands fournis par les banques aux entreprises.
Diapositive 24 : Cette diapositive montre la table des matières de la présentation.
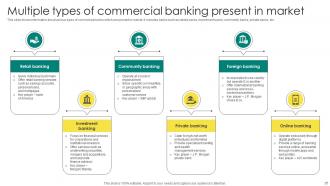
Diapositive 25 : Cette diapositive montre des informations sur les différents types de banques commerciales présentes sur le marché.
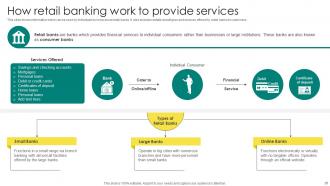
Diapositive 26 : Cette diapositive montre des informations qui peuvent être utilisées par les particuliers pour connaître les banques de détail.
Diapositive 27 : Cette diapositive montre des informations détaillées sur le fonctionnement des banques d'investissement.
Diapositive 28 : Cette diapositive montre des informations qui peuvent être utilisées par les particuliers pour comprendre les banques communautaires ou régionales.
Diapositive 29 : Cette diapositive décrit en détail les banques privées qui peuvent être utilisées par les particuliers fortunés pour obtenir des services bancaires personnalisés.
Diapositive 30 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre le concept des banques internationales.
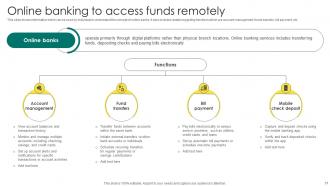
Diapositive 31 : Cette diapositive montre des informations qui peuvent être utilisées par les particuliers pour comprendre le concept des banques en ligne.
Diapositive 32 : Cette diapositive montre la table des matières de la présentation.
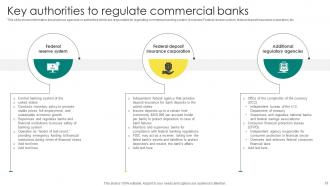
Diapositive 33 : Cette diapositive montre des informations sur les différentes agences ou autorités responsables de la réglementation du système bancaire commercial.
Diapositive 34 : Cette diapositive décrit certains éléments de base de la réglementation que toutes les banques sont tenues de suivre dans le monde, quelle que soit leur juridiction.
Diapositive 35 : Cette diapositive montre des informations détaillées qui peuvent être utilisées par les particuliers pour comprendre les accords de Bâle.
Diapositive 36 : Cette diapositive montre des informations sur les différents outils utilisés pour réglementer et contrôler les banques commerciales dans un pays.
Diapositive 37 : Cette diapositive contient des détails sur les différentes raisons pour lesquelles les banques commerciales sont réglementées.
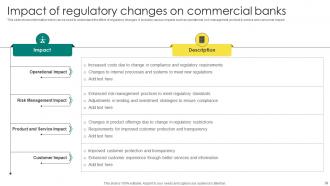
Diapositive 38 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre l'effet des changements réglementaires.
Diapositive 39 : Cette diapositive montre la table des matières de la présentation.
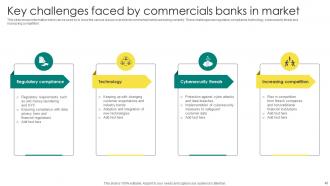
Diapositive 40 : Cette diapositive montre des informations qui peuvent être utilisées pour connaître les différents problèmes ou défis auxquels les banques commerciales sont actuellement confrontées.
Diapositive 41 : Cette diapositive montre la table des matières de la présentation.
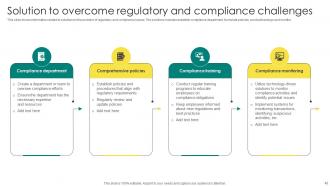
Diapositive 42 : Cette diapositive montre des informations relatives aux solutions aux problèmes de réglementation et de conformité.
Diapositive 43 : Cette diapositive montre des informations relatives aux solutions aux problèmes technologiques.
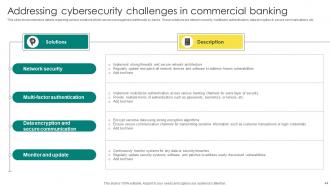
Diapositive 44 : Cette diapositive montre des détails sur les différentes solutions qui peuvent être utilisées contre les cybermenaces par les banques.
Diapositive 45 : Cette diapositive montre des informations détaillées sur les différentes solutions qui peuvent être utilisées pour faire face aux problèmes liés à l'augmentation de la concurrence.
Diapositive 46 : Cette diapositive montre la table des matières de la présentation.
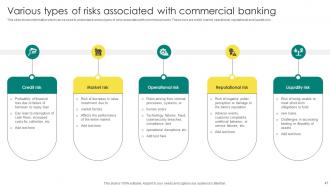
Diapositive 47 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre les différents types de risques associés aux banques commerciales.
Diapositive 48 : Cette diapositive montre la table des matières de la présentation.
Diapositive 49 : Cette diapositive montre des détails sur les principales stratégies qui peuvent être utilisées par les banques commerciales pour atténuer le risque de crédit.
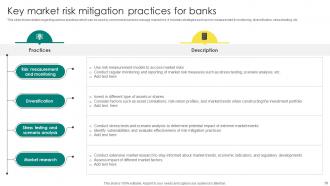
Diapositive 50 : Cette diapositive montre des détails sur les différentes pratiques qui peuvent être utilisées par les banques commerciales pour gérer le risque de marché.
Diapositive 51 : Cette diapositive montre des détails sur les différentes stratégies qui peuvent être utilisées par les banques commerciales pour gérer le risque opérationnel.
Diapositive 52 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre comment gérer le risque de réputation des banques commerciales.
Diapositive 53 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre comment gérer le risque de liquidité associé aux banques commerciales.
Diapositive 54 : Cette diapositive montre la table des matières de la présentation.
Diapositive 55 : Cette diapositive donne un aperçu des portefeuilles numériques qui peuvent être utilisés pour comprendre ce que sont les portefeuilles numériques.
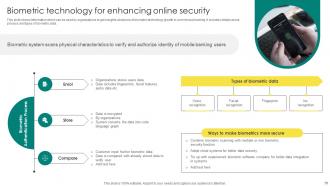
Diapositive 56 : Cette diapositive montre des informations qui peuvent être utilisées par les organisations pour obtenir des informations sur l'utilisation de la technologie biométrique dans la banque commerciale.
Diapositive 57 : Cette diapositive montre les détails de l'application de l'intelligence artificielle et des chatbots dans la banque commerciale pour une meilleure expérience client.
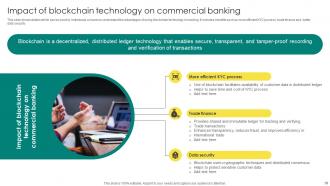
Diapositive 58 : Cette diapositive montre des détails qui peuvent être utilisés par les particuliers ou les banques pour comprendre les avantages de l'utilisation de la technologie blockchain dans la banque.
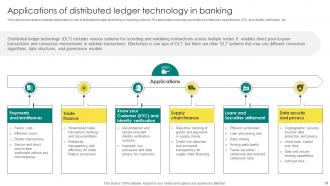
Diapositive 59 : Cette diapositive montre des détails liés à l'application ou à l'utilisation de la technologie de grand livre distribué dans les systèmes bancaires.
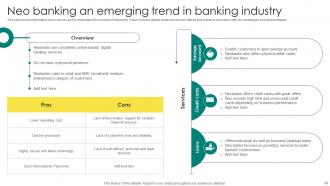
Diapositive 60 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre le concept de Neobanks.
Diapositive 61 : Cette diapositive montre les détails de l'intégration de la technologie ABCD, c'est-à-dire l'intelligence artificielle, la blockchain, l'infonuagique et les données.
Diapositive 62 : Cette diapositive montre la table des matières de la présentation.
Diapositive 63 : Cette diapositive montre divers conseils qui peuvent être utilisés par les banques commerciales pour établir des relations positives avec les clients.
Diapositive 64 : Cette diapositive montre diverses stratégies qui peuvent être utilisées par les directeurs de banque pour gérer les relations avec les clients.
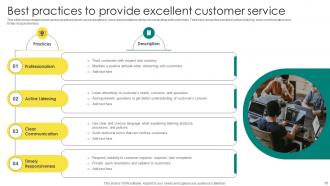
Diapositive 65 : Cette diapositive montre des détails sur les différentes pratiques qui peuvent être adoptées par les représentants bancaires lors de la communication avec les clients.
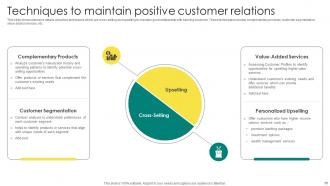
Diapositive 66 : Cette diapositive montre des détails sur deux techniques, la vente croisée et la vente incitative, pour maintenir une bonne relation avec le client bancaire.
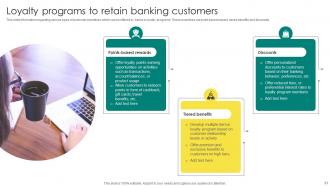
Diapositive 67 : Cette diapositive montre des informations sur les différents types d'incitations client qui peuvent être offerts par les banques dans les programmes de fidélité.
Diapositive 68 : Cette diapositive montre la table des matières de la présentation.
Diapositive 69 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre les principales composantes de la responsabilité sociale des entreprises dans la banque commerciale.
Diapositive 70 : Cette diapositive montre des informations détaillées sur l'importance de la responsabilité sociale des entreprises dans la banque commerciale.
Diapositive 71 : Cette diapositive montre la table des matières de la présentation.
Diapositive 72 : Cette diapositive montre des informations sur les différents indicateurs clés de performance ou métriques qui peuvent être utilisés pour mesurer ou analyser la performance des banques commerciales.
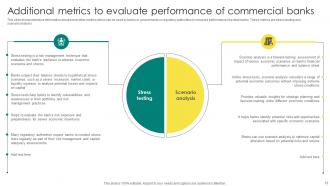
Diapositive 73 : Cette diapositive montre des informations détaillées sur d'autres métriques qui peuvent être utilisées par les banques, les gouvernements ou les autorités de réglementation pour mesurer la performance.
Diapositive 74 : Cette diapositive montre la table des matières de la présentation.
Diapositive 75 : Cette diapositive montre des informations sur les services et technologies numériques qui seront utilisés par l'industrie de la banque commerciale à l'avenir.
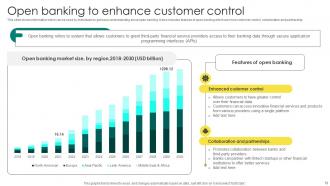
Diapositive 76 : Cette diapositive montre des informations qui peuvent être utilisées par les particuliers pour comprendre la banque ouverte.
Diapositive 77 : Cette diapositive contient des informations détaillées sur l'intégration des API dans l'industrie bancaire.
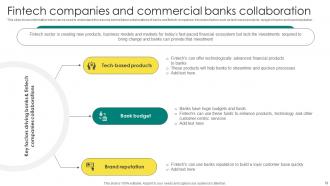
Diapositive 78 : Cette diapositive montre des informations qui peuvent être utilisées pour comprendre les raisons des futures collaborations entre les banques et les entreprises de technologie financière.
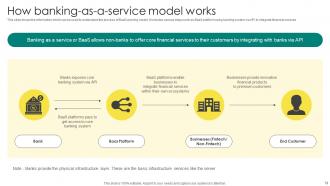
Diapositive 79 : Cette diapositive montre les informations qui peuvent être utilisées pour comprendre le processus du modèle de fonctionnement BaaS.
Diapositive 80 : Cette diapositive montre la table des matières de la présentation.
Diapositive 81 : Cette diapositive montre des détails sur les multiples types d'exigences qui doivent être remplies avant de démarrer une nouvelle banque aux États-Unis.
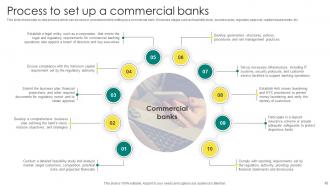
Diapositive 82 : Cette diapositive montre le processus étape par étape qui peut être utilisé ou pris en compte lors de la création d'une banque commerciale.
Diapositive 83 : Cette diapositive montre la table des matières de la présentation.
Diapositive 84 : Cette diapositive montre des informations détaillées sur la stratégie de pénétration du marché adoptée par Bank of America pour augmenter sa base de clients.
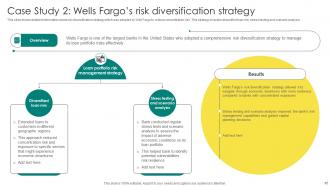
Diapositive 85 : Cette diapositive montre des informations détaillées sur la stratégie de diversification des risques adoptée par Wells Fargo pour réduire le risque de concentration.
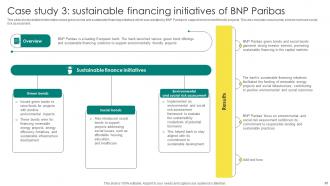
Diapositive 86 : Cette diapositive montre des informations dét
Tout sur les diapositives de présentation PowerPoint de la banque commerciale Fin CD V avec les 97 diapositives.
Nos diapositives de présentation PowerPoint "Tout sur la banque commerciale" Fin CD V vous aideront à gagner un temps précieux. Elles sont prêtes à s'intégrer dans n'importe quelle structure de présentation.








































FAQs for Everything About Commercial Banking Powerpoint Presentation Slides
Commercial banks serve essential economic functions including accepting deposits, providing loans to businesses and individuals, facilitating payments through checking and electronic systems, offering credit services, and managing foreign exchange transactions. These institutions streamline capital allocation by connecting savers with borrowers, enable businesses to expand operations through accessible financing, and enhance economic stability, with many organizations finding that reliable banking partnerships ultimately deliver improved cash flow management and competitive operational advantages.
Interest rates significantly impact commercial banks by influencing their net interest margin, which determines profitability through the spread between deposit costs and lending revenues. Higher rates enable banks to charge more for loans while managing deposit competition, though they may reduce loan demand, while lower rates compress margins but stimulate borrowing activity, ultimately requiring strategic balance between volume and profitability across economic cycles.
Commercial banks facilitate international trade by providing letters of credit, trade financing, documentary collections, and foreign exchange services to businesses engaged in cross-border transactions. Through specialized trade finance departments, banks enable importers and exporters to mitigate payment risks, access working capital, and navigate currency fluctuations, while offering competitive exchange rates and hedging instruments, ultimately streamlining global commerce and reducing transaction costs.
Digital banking and fintech have revolutionized commercial banking by streamlining loan approvals, automating risk assessments, enhancing customer onboarding, and enabling real-time payment processing. These technologies deliver faster transaction speeds, reduced operational costs, and improved customer experiences, while traditional banks increasingly partner with fintech companies to remain competitive in an evolving financial landscape.
Commercial banking operates under comprehensive regulatory frameworks including Basel III capital requirements, Anti-Money Laundering (AML) protocols, Consumer Financial Protection Bureau (CFPB) guidelines, Federal Reserve supervision, and regional banking authorities. These regulations enhance operational transparency, risk management, and customer protection by standardizing capital reserves, transaction monitoring, and compliance reporting, ultimately delivering greater financial stability and consumer trust while enabling banks to compete more effectively in increasingly regulated markets.
Commercial banks assess credit risk through credit scoring models, financial statement analysis, collateral evaluation, debt-to-income ratios, and payment history reviews. These comprehensive assessments enable banks to streamline loan approvals while minimizing default risks, with many financial institutions finding that automated scoring systems combined with human expertise ultimately delivers faster processing and better risk management across their lending portfolios.
Commercial banks manage liquidity risks during volatile conditions through diversified funding sources, maintaining adequate cash reserves, stress testing scenarios, and establishing credit facilities with central banks and other institutions. These strategies enable banks to meet withdrawal demands while continuing lending operations, with many financial institutions finding that proactive liquidity management ultimately delivers operational stability and maintains customer confidence during economic uncertainty.
Capital adequacy ratios measure a bank's financial stability by comparing capital reserves to risk-weighted assets, ensuring institutions can absorb losses while maintaining operations. These ratios enable regulatory compliance, enhance investor confidence, and support sustainable lending practices, with many commercial banks finding that strong capital positions deliver competitive advantages in loan pricing, deposit attraction, and long-term growth strategies.
Commercial banks contribute to local economic development by providing business loans, supporting small enterprises, facilitating infrastructure financing, and enabling capital formation within communities. Through lending to local businesses, banks help create employment opportunities, stimulate entrepreneurial ventures, and foster economic growth, with many regional banks finding that targeted community investments ultimately strengthen both local economies and their own customer bases.
Digital transformation, artificial intelligence, blockchain technology, open banking platforms, and enhanced cybersecurity measures are revolutionizing commercial banking operations. These innovations streamline loan processing, automate risk assessment, and deliver personalized customer experiences, with many financial institutions finding that strategic technology adoption enables faster decision-making, reduced operational costs, and stronger competitive positioning in an increasingly digital marketplace.
Commercial banks can enhance customer experience through digital transformation initiatives, personalized service offerings, omnichannel communication platforms, AI-powered chatbots, and streamlined account management systems. These strategic approaches enable banks to deliver faster transaction processing, 24/7 customer support, and tailored financial solutions, while many institutions find that proactive engagement and seamless digital experiences significantly boost customer retention and competitive advantage.
Commercial banks leverage data analytics through customer behavior analysis, risk assessment modeling, fraud detection systems, personalized product recommendations, and operational efficiency optimization. These technologies enable banks to streamline loan approvals, enhance customer experiences, and minimize financial risks, with many institutions finding that predictive analytics delivers faster services, reduced costs, and ultimately stronger competitive advantage in an increasingly digital banking landscape.
Commercial banks should prioritize transparency in fees and terms, ensure fair lending practices without discrimination, protect customer data privacy, maintain confidentiality of financial information, and provide honest financial advice. These ethical foundations build long-term trust while enabling banks to deliver superior customer experiences, reduce regulatory risks, and ultimately gain competitive advantage in an increasingly scrutinized financial services landscape.
Economic downturns significantly impact commercial bank solvency and profitability through increased loan defaults, reduced lending demand, and declining asset values. These conditions compress net interest margins, elevate provision expenses for bad debts, and strain capital ratios, with many institutions finding that diversified revenue streams and robust risk management ultimately determine their resilience during challenging economic cycles.
Commercial banks offer comprehensive services including deposits, loans, and payment processing to businesses and individuals, while credit unions are member-owned cooperatives with limited membership and investment banks focus on securities, mergers, and capital markets. These distinctions create different operational models, with commercial banks serving broader markets through extensive branch networks, credit unions delivering personalized service to specific communities, and investment banks specializing in complex financial transactions for corporations and institutional clients.
-
“Easy to use. I always wanted to have a quick search for products and SlideTeam has helped me have it.”
-
Professional and unique presentations.