

Tudo sobre apresentação de slides de PowerPoint sobre bancos comerciais Fin CD V




Try Before you Buy Download Free Sample Product
 Impress Your
Audience
 100%
Editable
 Save Hours
of Time


Nossos slides de apresentação em PowerPoint "Tudo sobre Bancos Comerciais" são projetados topicamente para fornecer um pano de fundo atraente para qualquer assunto. Use-os para parecer um profissional de apresentação.
People who downloaded this PowerPoint presentation also viewed the following :
Conteúdo desta apresentação em PowerPoint
Slide 1: Este slide mostra o título Tudo Sobre Banco Comercial. Declare o Nome da Sua Empresa
Slide 2: Este slide apresenta a Agenda para tudo sobre bancos comerciais.
Slide 3: Este slide exibe a Tabela de conteúdos.
Slide 4: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 5: Este slide mostra detalhes sobre bancos comerciais que podem ser usados para entender o significado de bancos comerciais.
Slide 6: Este slide mostra um roteiro que contém informações detalhadas sobre a história e evolução dos bancos comerciais ao longo do tempo.
Slide 7: Este slide mostra um gráfico que representa o tamanho atual e previsto do mercado global de bancos comerciais.
Slide 8: Este slide mostra informações detalhadas que podem ser usadas para entender a importância dos bancos comerciais na economia de um país.
Slide 9: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 10: Este slide mostra informações sobre vários produtos e serviços oferecidos pelo setor de bancos comerciais no mercado para seus clientes.
Slide 11: Este slide mostra um diagrama que pode ser usado para diferenciar entre as funções primárias, secundárias e outras dos bancos comerciais.
Slide 12: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 13: Este slide mostra informações sobre as principais funções primárias dos bancos comerciais.
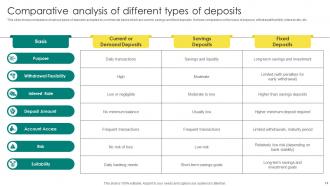
Slide 14: Este slide mostra uma comparação entre os vários tipos de depósitos aceitos pelos bancos comerciais, que são depósitos correntes, poupança e fixos.
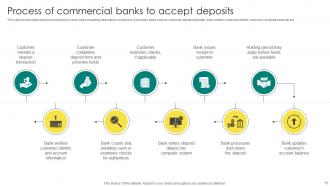
Slide 15: Este slide mostra as etapas seguidas pelos bancos ao aceitar depósitos dos clientes.
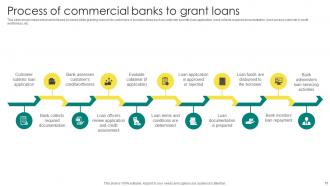
Slide 16: Este slide mostra as etapas seguidas pelos bancos ao conceder empréstimos aos seus clientes.
Slide 17: Este slide mostra a Tabela de Conteúdos para a apresentação.
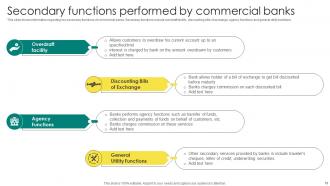
Slide 18: Este slide mostra informações sobre as principais funções secundárias dos bancos comerciais.
Slide 19: Este slide mostra a Tabela de Conteúdos para a apresentação.
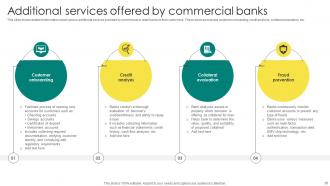
Slide 20: Este slide mostra informações detalhadas sobre vários serviços adicionais fornecidos pelos bancos comerciais ou de varejo aos seus clientes.
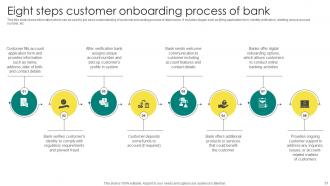
Slide 21: Este slide mostra informações que podem ser usadas para obter um entendimento básico do processo de integração de clientes dos bancos de varejo.
Slide 22: Este slide mostra informações sobre as principais funções de gestão de ativos dos bancos comerciais.
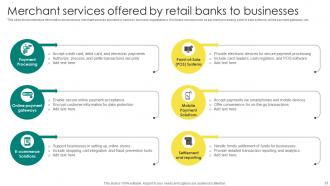
Slide 23: Este slide mostra informações extensas sobre vários serviços de merchant fornecidos pelos bancos às organizações empresariais.
Slide 24: Este slide mostra a Tabela de Conteúdos para a apresentação.
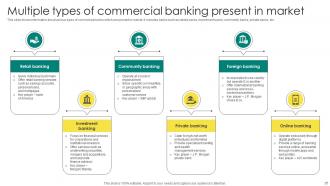
Slide 25: Este slide mostra informações sobre os vários tipos de bancos comerciais presentes no mercado.
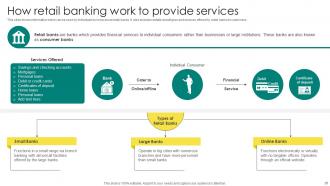
Slide 26: Este slide mostra informações que podem ser usadas por indivíduos para conhecer os bancos de varejo.
Slide 27: Este slide mostra informações detalhadas sobre o funcionamento dos bancos de investimento.
Slide 28: Este slide mostra informações que podem ser usadas por indivíduos para entender os bancos comunitários ou regionais.
Slide 29: Este slide mostra detalhes extensos sobre bancos privados que podem ser usados por indivíduos de alta renda para obter serviços bancários personalizados.
Slide 30: Este slide mostra informações que podem ser usadas para entender o conceito de bancos internacionais.
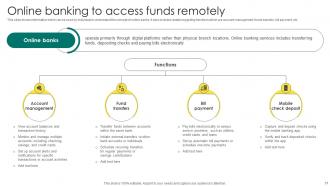
Slide 31: Este slide mostra informações que podem ser usadas por indivíduos para entender o conceito de bancos online.
Slide 32: Este slide mostra a Tabela de Conteúdos para a apresentação.
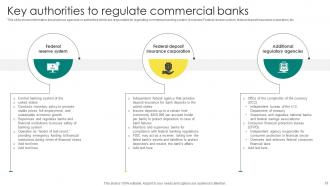
Slide 33: Este slide mostra informações sobre várias agências ou autoridades responsáveis por regular o sistema bancário comercial.
Slide 34: Este slide mostra alguns elementos básicos de regulamentação que todos os bancos são obrigados a seguir globalmente, independentemente de sua jurisdição.
Slide 35: Este slide mostra informações extensas que podem ser usadas por indivíduos para obter um entendimento básico sobre os Acordos de Basileia.
Slide 36: Este slide mostra informações sobre várias ferramentas usadas para regular e controlar os bancos comerciais em um país.
Slide 37: Este slide contém detalhes sobre várias razões pelas quais os bancos comerciais são regulamentados.
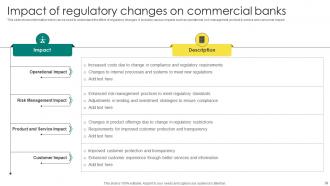
Slide 38: Este slide mostra informações que podem ser usadas para entender o efeito das mudanças regulatórias.
Slide 39: Este slide mostra a Tabela de Conteúdos para a apresentação.
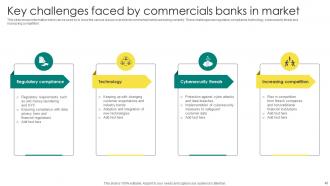
Slide 40: Este slide mostra informações que podem ser usadas para conhecer os vários problemas ou questões que os bancos comerciais estão enfrentando atualmente.
Slide 41: Este slide mostra a Tabela de Conteúdos para a apresentação.
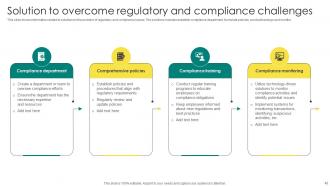
Slide 42: Este slide mostra informações relacionadas a soluções para o problema de questões regulatórias e de conformidade.
Slide 43: Este slide mostra informações relacionadas a soluções para o problema de questões tecnológicas.
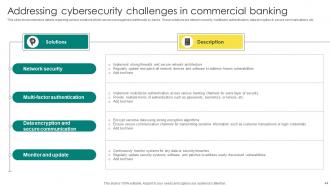
Slide 44: Este slide mostra detalhes extensos sobre várias soluções que podem ser usadas contra ameaças cibernéticas pelos bancos.
Slide 45: Este slide mostra informações detalhadas sobre várias soluções que podem ser usadas para enfrentar os problemas relacionados ao aumento da concorrência.
Slide 46: Este slide mostra a Tabela de Conteúdos para a apresentação.
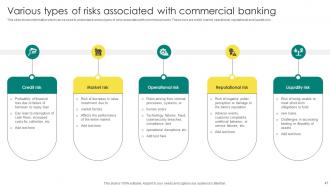
Slide 47: Este slide mostra informações que podem ser usadas para entender os vários tipos de riscos associados aos bancos comerciais.
Slide 48: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 49: Este slide mostra detalhes sobre as principais estratégias que podem ser usadas pelos bancos comerciais para mitigar o risco de crédito.
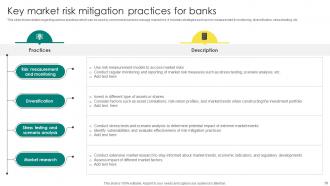
Slide 50: Este slide mostra detalhes sobre várias práticas que podem ser usadas pelos bancos comerciais para gerenciar o risco de mercado.
Slide 51: Este slide mostra detalhes sobre várias estratégias que podem ser usadas pelos bancos comerciais para gerenciar o risco operacional.
Slide 52: Este slide mostra informações que podem ser usadas para entender como gerenciar o risco de reputação dos bancos comerciais.
Slide 53: Este slide mostra informações que podem ser usadas para entender como gerenciar o risco de liquidez associado aos bancos comerciais.
Slide 54: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 55: Este slide mostra uma visão geral das carteiras digitais que podem ser usadas para entender o que são carteiras digitais.
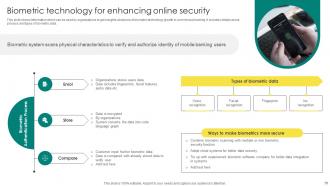
Slide 56: Este slide mostra informações que podem ser usadas por organizações para obter insights sobre o uso do crescimento da tecnologia biométrica na bancos comerciais.
Slide 57: Este slide mostra os detalhes da aplicação de inteligência artificial e chatbots em bancos comerciais para uma melhor experiência do cliente.
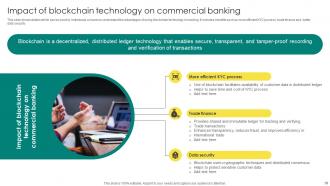
Slide 58: Este slide mostra detalhes que podem ser usados por indivíduos ou bancos para entender as vantagens do uso da tecnologia blockchain na bancos.
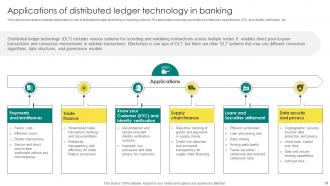
Slide 59: Este slide mostra detalhes relacionados à aplicação ou uso da tecnologia de ledger distribuído em sistemas bancários.
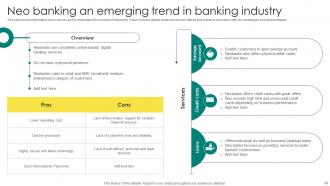
Slide 60: Este slide mostra informações que podem ser usadas para entender o conceito de Neobanks.
Slide 61: Este slide mostra detalhes da integração da tecnologia ABCD, ou seja, inteligência artificial, blockchain, nuvem e dados.
Slide 62: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 63: Este slide mostra várias dicas que podem ser usadas pelos bancos comerciais para construir relacionamentos positivos com os clientes.
Slide 64: Este slide mostra várias estratégias que podem ser usadas pelos gerentes de banco para gerenciar o relacionamento com os clientes.
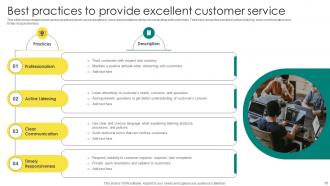
Slide 65: Este slide mostra detalhes sobre várias práticas que podem ser adotadas pelos representantes do banco ao se comunicar com os clientes.
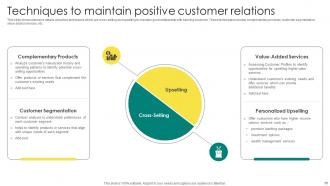
Slide 66: Este slide mostra detalhes extensos sobre duas técnicas que são venda cruzada e venda adicional para manter um bom relacionamento com o cliente bancário.
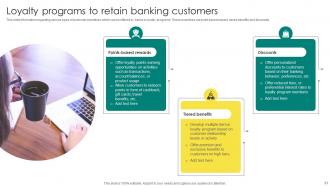
Slide 67: Este slide mostra informações sobre vários tipos de incentivos ao cliente que podem ser oferecidos pelos bancos em programas de fidelidade.
Slide 68: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 69: Este slide mostra informações que podem ser usadas para entender os principais componentes da responsabilidade social corporativa em bancos comerciais.
Slide 70: Este slide mostra informações extensas sobre a importância da responsabilidade social corporativa em bancos comerciais.
Slide 71: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 72: Este slide mostra informações sobre vários indicadores-chave de desempenho ou métricas que podem ser usados para medir ou analisar o desempenho dos bancos comerciais.
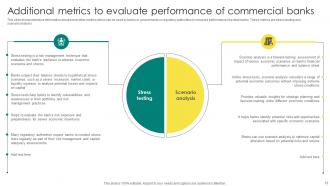
Slide 73: Este slide mostra informações extensas sobre algumas outras métricas que podem ser usadas por bancos, governos ou autoridades reguladoras para medir o desempenho.
Slide 74: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 75: Este slide mostra informações sobre serviços e tecnologias digitais que serão usados pela indústria de bancos comerciais no futuro.
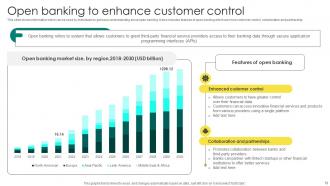
Slide 76: Este slide mostra informações que podem ser usadas por indivíduos para obter um entendimento básico sobre open banking.
Slide 77: Este slide contém informações detalhadas sobre a integração de API na indústria bancária.
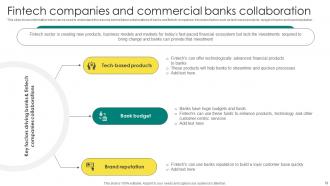
Slide 78: Este slide mostra informações que podem ser usadas para entender as razões por trás das futuras colaborações entre bancos e empresas de tecnologia financeira.
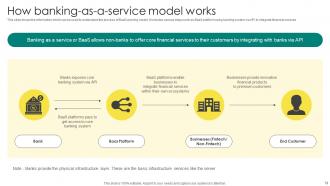
Slide 79: Este slide mostra as informações que podem ser usadas para entender o processo do modelo de trabalho BaaS.
Slide 80: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 81: Este slide mostra detalhes sobre os múltiplos tipos de requisitos que precisam ser cumpridos antes de iniciar um novo banco nos Estados Unidos da América.
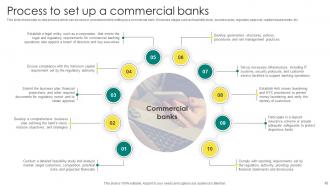
Slide 82: Este slide mostra um processo passo a passo que pode ser usado ou considerado ao configurar um banco comercial.
Slide 83: Este slide mostra a Tabela de Conteúdos para a apresentação.
Slide 84: Este slide mostra informações detalhadas sobre a estratégia de penetração de mercado adotada pelo Bank of America para aumentar a base de clientes.
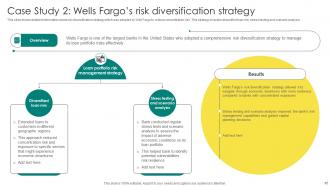
Slide 85: Este slide mostra informações detalhadas sobre a estratégia de diversificação de risco adotada pelo Wells Fargo para reduzir o risco de concentração.
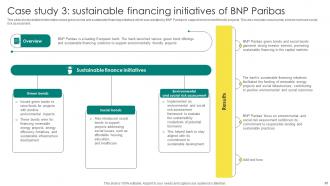
Slide 86: Este slide mostra informações detalhadas sobre títulos verdes e iniciativas de financiamento sustentável adotadas pelo BNP Paribas.
Slide 87: Este slide mostra ícones para tudo sobre bancos comerciais
Slide 88: Este é um slide de Obrigado com endereço, números de contato e endereço de e-mail.
Tudo sobre apresentação de slides de PowerPoint sobre Banca Comercial
Nossos slides de apresentação em PowerPoint "Tudo sobre Bancos Comerciais" Fin CD V podem ajudá-lo a economizar tempo valioso. Eles são prontos para se encaixar em qualquer estrutura de apresentação.








































FAQs for Everything About Commercial Banking Powerpoint Presentation Slides
Commercial banks serve essential economic functions including accepting deposits, providing loans to businesses and individuals, facilitating payments through checking and electronic systems, offering credit services, and managing foreign exchange transactions. These institutions streamline capital allocation by connecting savers with borrowers, enable businesses to expand operations through accessible financing, and enhance economic stability, with many organizations finding that reliable banking partnerships ultimately deliver improved cash flow management and competitive operational advantages.
Interest rates significantly impact commercial banks by influencing their net interest margin, which determines profitability through the spread between deposit costs and lending revenues. Higher rates enable banks to charge more for loans while managing deposit competition, though they may reduce loan demand, while lower rates compress margins but stimulate borrowing activity, ultimately requiring strategic balance between volume and profitability across economic cycles.
Commercial banks facilitate international trade by providing letters of credit, trade financing, documentary collections, and foreign exchange services to businesses engaged in cross-border transactions. Through specialized trade finance departments, banks enable importers and exporters to mitigate payment risks, access working capital, and navigate currency fluctuations, while offering competitive exchange rates and hedging instruments, ultimately streamlining global commerce and reducing transaction costs.
Digital banking and fintech have revolutionized commercial banking by streamlining loan approvals, automating risk assessments, enhancing customer onboarding, and enabling real-time payment processing. These technologies deliver faster transaction speeds, reduced operational costs, and improved customer experiences, while traditional banks increasingly partner with fintech companies to remain competitive in an evolving financial landscape.
Commercial banking operates under comprehensive regulatory frameworks including Basel III capital requirements, Anti-Money Laundering (AML) protocols, Consumer Financial Protection Bureau (CFPB) guidelines, Federal Reserve supervision, and regional banking authorities. These regulations enhance operational transparency, risk management, and customer protection by standardizing capital reserves, transaction monitoring, and compliance reporting, ultimately delivering greater financial stability and consumer trust while enabling banks to compete more effectively in increasingly regulated markets.
Commercial banks assess credit risk through credit scoring models, financial statement analysis, collateral evaluation, debt-to-income ratios, and payment history reviews. These comprehensive assessments enable banks to streamline loan approvals while minimizing default risks, with many financial institutions finding that automated scoring systems combined with human expertise ultimately delivers faster processing and better risk management across their lending portfolios.
Commercial banks manage liquidity risks during volatile conditions through diversified funding sources, maintaining adequate cash reserves, stress testing scenarios, and establishing credit facilities with central banks and other institutions. These strategies enable banks to meet withdrawal demands while continuing lending operations, with many financial institutions finding that proactive liquidity management ultimately delivers operational stability and maintains customer confidence during economic uncertainty.
Capital adequacy ratios measure a bank's financial stability by comparing capital reserves to risk-weighted assets, ensuring institutions can absorb losses while maintaining operations. These ratios enable regulatory compliance, enhance investor confidence, and support sustainable lending practices, with many commercial banks finding that strong capital positions deliver competitive advantages in loan pricing, deposit attraction, and long-term growth strategies.
Commercial banks contribute to local economic development by providing business loans, supporting small enterprises, facilitating infrastructure financing, and enabling capital formation within communities. Through lending to local businesses, banks help create employment opportunities, stimulate entrepreneurial ventures, and foster economic growth, with many regional banks finding that targeted community investments ultimately strengthen both local economies and their own customer bases.
Digital transformation, artificial intelligence, blockchain technology, open banking platforms, and enhanced cybersecurity measures are revolutionizing commercial banking operations. These innovations streamline loan processing, automate risk assessment, and deliver personalized customer experiences, with many financial institutions finding that strategic technology adoption enables faster decision-making, reduced operational costs, and stronger competitive positioning in an increasingly digital marketplace.
Commercial banks can enhance customer experience through digital transformation initiatives, personalized service offerings, omnichannel communication platforms, AI-powered chatbots, and streamlined account management systems. These strategic approaches enable banks to deliver faster transaction processing, 24/7 customer support, and tailored financial solutions, while many institutions find that proactive engagement and seamless digital experiences significantly boost customer retention and competitive advantage.
Commercial banks leverage data analytics through customer behavior analysis, risk assessment modeling, fraud detection systems, personalized product recommendations, and operational efficiency optimization. These technologies enable banks to streamline loan approvals, enhance customer experiences, and minimize financial risks, with many institutions finding that predictive analytics delivers faster services, reduced costs, and ultimately stronger competitive advantage in an increasingly digital banking landscape.
Commercial banks should prioritize transparency in fees and terms, ensure fair lending practices without discrimination, protect customer data privacy, maintain confidentiality of financial information, and provide honest financial advice. These ethical foundations build long-term trust while enabling banks to deliver superior customer experiences, reduce regulatory risks, and ultimately gain competitive advantage in an increasingly scrutinized financial services landscape.
Economic downturns significantly impact commercial bank solvency and profitability through increased loan defaults, reduced lending demand, and declining asset values. These conditions compress net interest margins, elevate provision expenses for bad debts, and strain capital ratios, with many institutions finding that diversified revenue streams and robust risk management ultimately determine their resilience during challenging economic cycles.
Commercial banks offer comprehensive services including deposits, loans, and payment processing to businesses and individuals, while credit unions are member-owned cooperatives with limited membership and investment banks focus on securities, mergers, and capital markets. These distinctions create different operational models, with commercial banks serving broader markets through extensive branch networks, credit unions delivering personalized service to specific communities, and investment banks specializing in complex financial transactions for corporations and institutional clients.
-
“Easy to use. I always wanted to have a quick search for products and SlideTeam has helped me have it.”
-
Professional and unique presentations.